Gümrük İdari Para Cezasına İtiraz: On Beş Günlük Süre, Uzlaşma ve Sık Yapılan Hatalar
Gümrük idaresinden gelen bir ek tahakkuk ya da para cezası tebligatı, çoğu firmada önce muhasebeye, oradan gümrük müşavirine gider ve haftalar sonra "bir şey yapılamadı" cevabıyla geri döner. Oysa bu süreçte belirleyici olan şey cezanın tutarı değil, tebligatın elinize ulaştığı andan itibaren işleyen on beş günlük süredir. Bu süre içinde doğru yolun seçilmesi, çoğu dosyada hem ödenecek tutarı hem de sürecin ne kadar uzayacağını baştan belirler.
İtiraz nereye ve ne zaman yapılır?
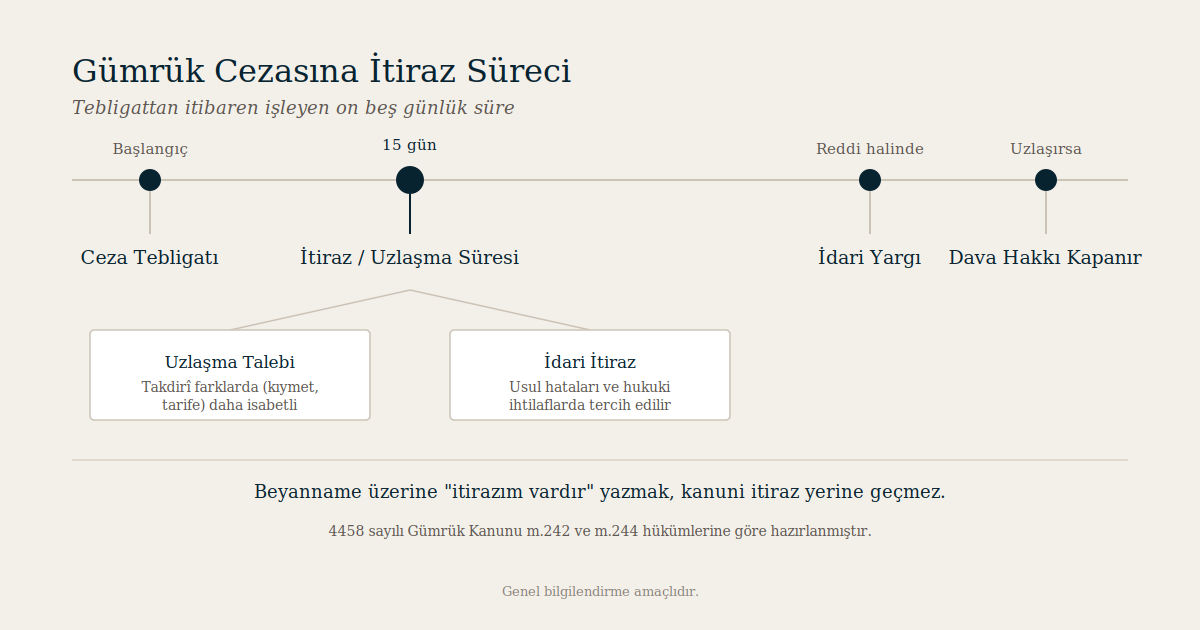
4458 sayılı Gümrük Kanunu'nun 242. maddesine göre yükümlüler, kendilerine tebliğ edilen gümrük vergileri, cezalar ve idari kararlara karşı tebliğ tarihinden itibaren on beş gün içinde bir üst makama, üst makam yoksa aynı makama verecekleri bir dilekçe ile itiraz edebilir; idareye intikal eden itirazlar otuz gün içinde karara bağlanarak ilgili kişiye tebliğ edilir. Uygulamada bu, gümrük müdürlüğünce yapılan bir işleme karşı ilgili Gümrük ve Dış Ticaret Bölge Müdürlüğüne başvurulması anlamına gelir.
Sürenin yanlış makama başvuru nedeniyle kaybedilmesi ihtimali kanunla ortadan kaldırılmıştır: itiraz dilekçelerinin süresi içinde yanlış makama verilmesi halinde itiraz süresinde yapılmış sayılır ve idarece yetkili makama ulaştırılır. Yani tereddüt edildiğinde beklemek değil, süresi içinde başvurmak doğru olandır.
Beyanname üzerine "itirazım vardır" yazmak itiraz değildir
Uygulamada en pahalıya mal olan yanılgı budur. Ek tahakkuk veya ceza kararının ilişkili olduğu beyanname üzerine "itirazım vardır" şerhi düşülmesi, Gümrük Kanunu'nun 242. maddesi kapsamında bir itiraz olarak değerlendirilmez. Bu şerhi düşen ve işi hallettiğini sanan yükümlü, on beş günü doldurduğunda hem itiraz hakkını hem de uzlaşma hakkını birlikte kaybetmiş olur. İtiraz, ayrı bir dilekçeyle ve yetkili makama yapılan bir başvurudur.
Uzlaşma: az kullanılan, çoğu zaman daha isabetli yol
Gümrük Kanunu'na 6111 sayılı Kanunla eklenen 244. madde uyarınca, beyan ile gümrük idaresince yapılan tespit sonucunda belirlenen farklılıklara ilişkin tebliğ edilen gümrük vergileri alacakları ile Gümrük Kanununda ve diğer kanunlarda öngörülen cezalar hakkında yükümlü veya ceza muhatabı ile uzlaşılabilmektedir. Uzlaşma talepleri, talebe konu olan vergi veya ceza tutarına göre Gümrük ve Ticaret Bölge Müdürlüğü Uzlaşma Komisyonları veya Merkezi Uzlaşma Komisyonu tarafından değerlendirilir.
Sürenin işleyişi bakımından önemli olan nokta şudur: uzlaşma talebi, henüz itiraz başvurusu yapılmamış veya itiraz edilmiş olmakla birlikte itirazı henüz sonuçlandırılmamış gümrük vergileri ve idari para cezaları için tebliğ tarihinden itibaren on beş gün içinde yapılır; uzlaşma talebinde bulunulması hâlinde itiraz veya dava açma süresi durur, uzlaşmanın vaki olmaması veya temin edilememesi hâlinde süre kaldığı yerden işlemeye başlar, ancak sürenin bitimine beş günden az kalmışsa süre beş güne tamamlanır. Yani uzlaşmaya başvurmak, sonuç alınamasa dahi itiraz veya dava hakkını yakmaz.
Uzlaşmanın tercih edilmesi gereken tipik durum, ihtilafın hukuki değil takdirî bir farktan doğduğu hâllerdir: kıymet tespitindeki görüş ayrılıkları, tarife sınıflandırmasında sınırda kalan eşya, beyanla muayene arasındaki miktar farkları. Buna karşılık, idarenin işlemi açıkça hukuka aykırıysa ve emsal teşkil edecek bir konu söz konusuysa, uzlaşmak yerine itiraz ve dava yolunu sonuna kadar götürmek daha doğru olabilir. Uzlaşılan tutar kesinleşir ve o konuda dava açılamaz; bu nedenle uzlaşma kararı, tek dosyayı değil aynı türden gelecek bütün beyanları da etkileyecek şekilde düşünülmelidir.
İtiraz yolu tüketilmeden dava açılabilir mi?
Kanunun lafzı itirazı bir seçimlik hak gibi göstermekle birlikte, Danıştay içtihatlarında yargı yoluna başvurmadan önce Gümrük Kanunu'nun 242. maddesi kapsamındaki idari itiraz yolunun tüketilmesi gerektiği kabul edilmektedir. Pratik sonuç açıktır: idari itiraz aşaması atlanarak doğrudan açılan davanın esasa girilmeden reddedilme riski vardır. Bu yüzden gümrük uyuşmazlıklarında asıl mücadele idari aşamada verilir; yargı, kaçırılmış bir idari sürecin telafisi değildir.
İtirazın reddi hâlinde ise işlemin yapıldığı yerdeki idari yargı mercilerine başvurulabilir. İdarenin otuz gün içinde cevap vermemesi durumunda ise zımni ret hükümleri devreye girer ve dava açma süresi bu çerçevede hesaplanır.
İtiraz dilekçesinde işe yarayan gerekçeler
Gümrük uyuşmazlıklarının büyük kısmı birkaç başlıkta toplanır ve itirazın başarısı, dilekçenin bu başlıklardan hangisine dayandığının net biçimde ortaya konmasına bağlıdır.
Tarife sınıflandırması ilk sıradadır: eşyanın hangi gümrük tarife istatistik pozisyonuna gireceği, vergi oranını doğrudan belirlediği için en sık ihtilaf konusu olan alandır. Burada dayanılacak şey genel ifadeler değil, eşyanın teknik özellikleri, kullanım amacı, laboratuvar raporları ve varsa bağlayıcı tarife bilgisidir.
İkincisi kıymet tespitidir. İdarenin beyan edilen kıymeti kabul etmeyip başka bir yöntemle kıymet belirlediği hâllerde, kıymet belirleme yöntemlerinin kanunda öngörülen sıraya uyularak uygulanıp uygulanmadığı denetlenmelidir.
Üçüncüsü menşe ve tercihli rejim uygulamalarıdır: menşe belgesinin sonradan ibrazı, belgedeki şekli eksiklikler ve tercihli tarifeden yararlanma koşulları bu başlıkta yer alır.
Dördüncüsü ise usul denetimidir ve çoğu zaman en verimli olanıdır. Tebligatın usulüne uygun yapılıp yapılmadığı, kararın gerekçeli olup olmadığı, hangi kanun yollarının ve sürelerin gösterildiği, zamanaşımı sürelerine uyulup uyulmadığı — bunlar esasa girmeden sonuç alınabilecek noktalardır.
Muhatap kim: yükümlü mü, gümrük müşaviri mi?
Gümrük işlemlerinde beyan çoğunlukla gümrük müşaviri aracılığıyla yapıldığı için, ceza tebliğ edildiğinde kimin ne ölçüde sorumlu olduğu ayrı bir uyuşmazlık kaynağıdır. Beyanın içeriğinden doğan sorumluluk ile temsil ilişkisinden doğan sorumluluk birbirinden farklıdır ve müşavirin dolaylı temsilci mi doğrudan temsilci mi sıfatıyla hareket ettiği belirleyicidir. Bu ayrım hem cezanın muhatabını hem de müşavir ile firma arasındaki rücu ilişkisini etkilediğinden, itiraz dilekçesi hazırlanmadan önce netleştirilmelidir.
Süreci doğru kurmak
Gümrük cezalarında yapılabilecek en kötü şey beklemektir. Tebligat elinize ulaştığı anda yapılması gereken üç iş vardır: tebliğ tarihinin kesin olarak tespiti, ihtilafın hukuki mi takdirî mi olduğunun belirlenmesi, ve buna göre itiraz ile uzlaşma arasında bilinçli bir seçim yapılması. Bu üçü on beş gün içinde tamamlanmadığında, dosyanın esası ne kadar güçlü olursa olsun elde kalan yol daralır. Bu konudaki diğer hizmetler için Gümrük ve Dış Ticaret Hukuku sayfasına bakılabilir.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır. Gümrük uyuşmazlıklarında izlenecek yol, işlemin niteliğine ve somut olayın özelliklerine göre değişir; burada anlatılanlar hukuki görüş veya tavsiye niteliği taşımaz. Mevzuat sık değişmekte olup bilgiler yayım tarihi itibarıyla günceldir.
Daha detaylı bilgi için lütfen bizimle iletişime geçiniz...