Einspruch gegen ein Zoll-Bußgeld: Die Fünfzehn-Tage-Frist, die Verständigung und häufige Fehler
Eine Mitteilung der Zollverwaltung über eine Nachveranlagung oder ein Bußgeld geht in den meisten Unternehmen zunächst an die Buchhaltung, von dort an den Zollspediteur und kommt Wochen später mit der Antwort "es konnte nichts unternommen werden" zurück. Dabei ist in diesem Verfahren nicht die Höhe des Bußgelds entscheidend, sondern die ab dem Zeitpunkt des Zugangs der Mitteilung laufende Frist von fünfzehn Tagen. Die Wahl des richtigen Weges innerhalb dieser Frist bestimmt in den meisten Fällen von vornherein sowohl den zu zahlenden Betrag als auch die Dauer des weiteren Verfahrens.
Wo und wann ist der Einspruch einzulegen?
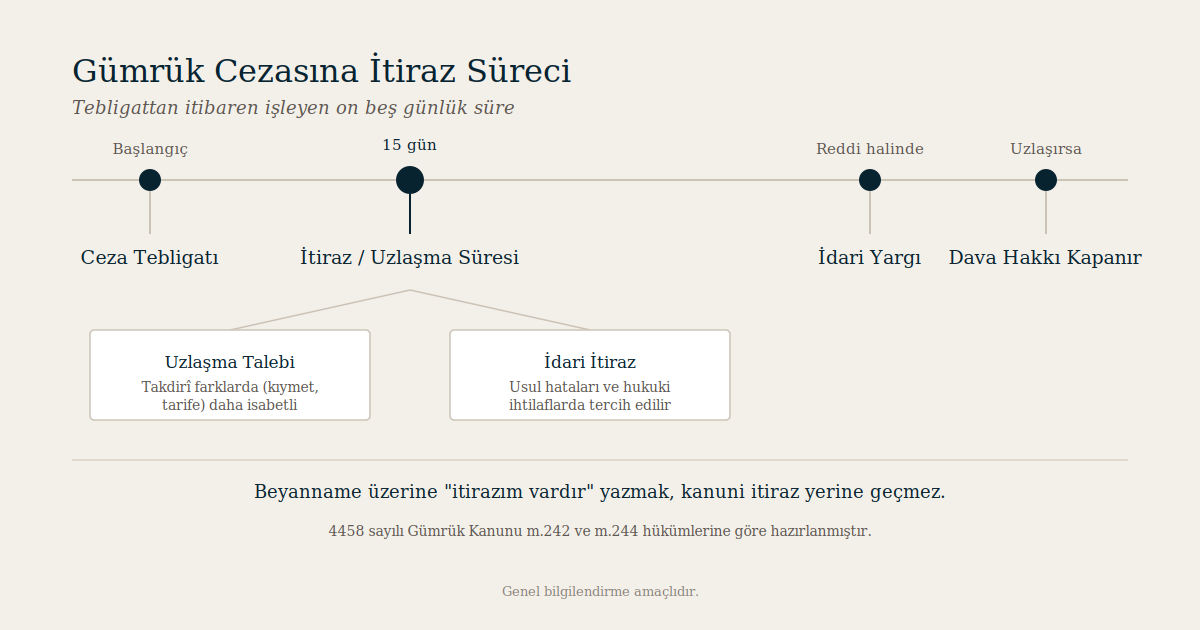
Nach Art. 242 des Zollgesetzes Nr. 4458 können Zollschuldner gegen die ihnen zugestellten Zollabgaben, Bußgelder und Verwaltungsentscheidungen innerhalb von fünfzehn Tagen ab dem Zustellungsdatum mit einem Schreiben bei der übergeordneten Behörde — gibt es keine solche, bei derselben Behörde — Einspruch einlegen; bei der Behörde eingegangene Einsprüche werden innerhalb von dreißig Tagen beschieden und dem Betroffenen zugestellt. In der Praxis bedeutet dies, dass gegen eine Maßnahme der Zolldirektion bei der zuständigen Zoll- und Außenhandels-Regionaldirektion Einspruch einzulegen ist.
Die Möglichkeit, die Frist durch einen Antrag bei der falschen Behörde zu verlieren, ist gesetzlich ausgeschlossen: Wird ein Einspruchsschreiben fristgerecht bei der falschen Behörde eingereicht, gilt der Einspruch als fristgerecht eingelegt und wird von der Behörde an die zuständige Stelle weitergeleitet. Im Zweifel ist es also richtig, fristgerecht einen Antrag zu stellen, und nicht, abzuwarten.
Der Vermerk "ich lege Einspruch ein" auf der Zollanmeldung ist kein Einspruch
Dies ist der in der Praxis kostspieligste Irrtum. Der Vermerk "ich lege Einspruch ein" auf der Zollanmeldung, auf die sich die Nachveranlagung oder das Bußgeld bezieht, wird nicht als Einspruch im Sinne von Art. 242 des Zollgesetzes gewertet. Der Zollschuldner, der diesen Vermerk anbringt und glaubt, die Angelegenheit erledigt zu haben, verliert mit Ablauf der fünfzehn Tage sowohl sein Einspruchsrecht als auch sein Verständigungsrecht zugleich. Der Einspruch ist ein mit einem gesonderten Schreiben bei der zuständigen Behörde zu stellender Antrag.
Verständigung: der selten genutzte, oft treffendere Weg
Nach dem durch das Gesetz Nr. 6111 in das Zollgesetz eingefügten Art. 244 kann über die aufgrund von Abweichungen zwischen der Anmeldung und der von der Zollverwaltung getroffenen Feststellung mitgeteilten Zollabgabenforderungen sowie über die im Zollgesetz und in anderen Gesetzen vorgesehenen Bußgelder mit dem Zollschuldner oder dem Bußgeldadressaten eine Verständigung erzielt werden. Verständigungsanträge werden je nach dem betroffenen Abgaben- oder Bußgeldbetrag von den Verständigungskommissionen der Zoll- und Handels-Regionaldirektion oder von der Zentralen Verständigungskommission geprüft.
Für den Fristenlauf ist folgender Punkt wichtig: Der Verständigungsantrag ist für Zollabgaben und Bußgelder, gegen die noch kein Einspruch eingelegt wurde oder deren Einspruch zwar eingelegt, aber noch nicht beschieden ist, innerhalb von fünfzehn Tagen ab dem Zustellungsdatum zu stellen; mit der Stellung des Verständigungsantrags wird der Lauf der Einspruchs- oder Klagefrist gehemmt, und kommt die Verständigung nicht zustande oder kann sie nicht erzielt werden, läuft die Frist an der Stelle weiter, an der sie unterbrochen wurde — verbleiben jedoch weniger als fünf Tage bis zum Fristablauf, wird die Frist auf fünf Tage ergänzt. Die Stellung eines Verständigungsantrags lässt also, selbst wenn kein Ergebnis erzielt wird, das Einspruchs- oder Klagerecht nicht erlöschen.
Der typische Fall, in dem die Verständigung vorzuziehen ist, sind Streitigkeiten, die nicht aus einer Rechtsfrage, sondern aus einer Ermessensdifferenz entstehen: Meinungsverschiedenheiten bei der Wertfeststellung, Waren an der Grenze zwischen zwei Tarifpositionen, Mengenabweichungen zwischen Anmeldung und Beschau. Ist die Maßnahme der Verwaltung dagegen offenkundig rechtswidrig und handelt es sich um eine Frage von Präzedenzcharakter, kann es demgegenüber richtiger sein, statt der Verständigung den Weg des Einspruchs und der Klage bis zum Ende zu gehen. Der im Verständigungsverfahren festgelegte Betrag wird rechtskräftig, und in dieser Sache kann keine Klage mehr erhoben werden; die Entscheidung für eine Verständigung sollte daher nicht nur im Hinblick auf den einzelnen Fall, sondern im Hinblick auf sämtliche künftigen Anmeldungen derselben Art getroffen werden.
Kann Klage erhoben werden, ohne den Einspruchsweg auszuschöpfen?
Obwohl der Wortlaut des Gesetzes den Einspruch als Wahlrecht erscheinen lässt, wird in der Rechtsprechung des Staatsrats (Danıştay) angenommen, dass vor der Anrufung der Gerichte der verwaltungsrechtliche Einspruchsweg nach Art. 242 des Zollgesetzes ausgeschöpft werden muss. Die praktische Folge ist eindeutig: Eine unter Übergehung der verwaltungsrechtlichen Einspruchsphase unmittelbar erhobene Klage läuft Gefahr, ohne Prüfung der Sache abgewiesen zu werden. Deshalb wird der eigentliche Kampf bei Zollstreitigkeiten in der Verwaltungsphase geführt; das Gericht ist kein Ersatz für ein versäumtes Verwaltungsverfahren.
Wird der Einspruch abgelehnt, kann innerhalb von dreißig Tagen Klage beim Steuergericht des Ortes erhoben werden, an dem die Maßnahme getroffen wurde. Ist zusammen mit dem Bußgeld eine gesonderte Verwaltungsmaßnahme ergangen — etwa die Beschlagnahme der Ware oder der Entzug der Ein-/Ausfuhrberechtigung —, ist die Aufhebung dieser Maßnahme als vom Bußgeld unabhängiger Antrag gesondert zu prüfen. Antwortet die Verwaltung nicht innerhalb von dreißig Tagen, greifen die Vorschriften über die stillschweigende Ablehnung, und die Klagefrist wird in diesem Rahmen berechnet.
Welche Begründungen im Einspruchsschreiben wirklich helfen
Der Großteil der Zollstreitigkeiten lässt sich auf wenige Themen zurückführen, und der Erfolg des Einspruchs hängt davon ab, ob im Schreiben klar herausgearbeitet wird, auf welches dieser Themen er sich stützt.
An erster Stelle steht die Tarifeinreihung: Unter welche Zolltarifposition eine Ware fällt, bestimmt unmittelbar den Abgabensatz und ist daher der häufigste Streitpunkt. Maßgeblich sind hier nicht allgemeine Aussagen, sondern die technischen Eigenschaften der Ware, ihr Verwendungszweck, Laborgutachten und — sofern vorhanden — eine verbindliche Zolltarifauskunft.
Zweitens die Wertfeststellung. Erkennt die Verwaltung den angemeldeten Wert nicht an und legt sie den Wert nach einer anderen Methode fest, ist zu prüfen, ob die Wertermittlungsmethoden in der gesetzlich vorgeschriebenen Reihenfolge angewandt wurden.
Drittens die Ursprungs- und Präferenzregelung: die nachträgliche Vorlage des Ursprungsnachweises, formale Mängel des Dokuments und die Voraussetzungen für die Inanspruchnahme des Präferenzzolls gehören in diesen Bereich.
Viertens die Verfahrenskontrolle, die oft am erfolgversprechendsten ist. Ob die Zustellung ordnungsgemäß erfolgt ist, ob die Entscheidung begründet ist, welche Rechtsmittel und Fristen angegeben wurden, ob die Verjährungsfristen eingehalten wurden — dies sind Punkte, bei denen ein Erfolg erzielt werden kann, ohne dass in die Sache selbst eingetreten werden muss.
Wer ist Adressat: der Zollschuldner oder der Zollspediteur?
Da die Anmeldung bei Zollvorgängen überwiegend über einen Zollspediteur erfolgt, ist bei Zustellung eines Bußgelds eine gesonderte Streitfrage, wer in welchem Umfang verantwortlich ist. Die aus dem Inhalt der Anmeldung entstehende Verantwortung unterscheidet sich von der aus dem Vertretungsverhältnis entstehenden Verantwortung, und entscheidend ist, ob der Spediteur als mittelbarer oder als unmittelbarer Vertreter gehandelt hat. Da diese Unterscheidung sowohl den Adressaten des Bußgelds als auch das Regressverhältnis zwischen Spediteur und Unternehmen beeinflusst, muss sie vor Abfassung des Einspruchsschreibens geklärt werden.
Das Verfahren richtig aufsetzen
Das Schlechteste, was man bei Zoll-Bußgeldern tun kann, ist abzuwarten. Sobald die Mitteilung zugeht, sind drei Dinge zu erledigen: die genaue Feststellung des Zustellungsdatums, die Bestimmung, ob es sich um eine Rechtsfrage oder eine Ermessensfrage handelt, und darauf aufbauend eine bewusste Entscheidung zwischen Einspruch und Verständigung. Werden diese drei Schritte nicht innerhalb von fünfzehn Tagen abgeschlossen, verengt sich der verbleibende Handlungsspielraum, so stark die Sache in der Substanz auch sein mag. Weitere Leistungen zu diesem Thema finden Sie auf der Seite Zoll- und Außenhandelsrecht.
Dieser Beitrag dient der allgemeinen Information. Das bei Zollstreitigkeiten zu verfolgende Vorgehen hängt von der Art der Maßnahme und den Besonderheiten des jeweiligen Sachverhalts ab; die hier gemachten Ausführungen stellen keine Rechtsberatung oder Rechtsauskunft dar. Die Vorschriften ändern sich häufig; die Angaben entsprechen dem Stand des Veröffentlichungsdatums.
Für weitere Informationen kontaktieren Sie uns bitte...