Impugnación de una Multa Administrativa Aduanera: El Plazo de Quince Días, la Conciliación y los Errores Más Frecuentes
Cuando la administración de aduanas notifica una liquidación complementaria o una multa, en la mayoría de las empresas el asunto pasa primero por contabilidad, después por el agente de aduanas, y semanas más tarde vuelve con la respuesta de que "no se pudo hacer nada". Sin embargo, lo determinante en este proceso no es el importe de la multa, sino el plazo de quince días que corre desde el momento en que la notificación llega a sus manos. Elegir la vía adecuada dentro de este plazo determina, en la mayoría de los expedientes, tanto el importe que finalmente deberá pagarse como la duración del proceso.
¿Dónde y cuándo debe presentarse la impugnación?
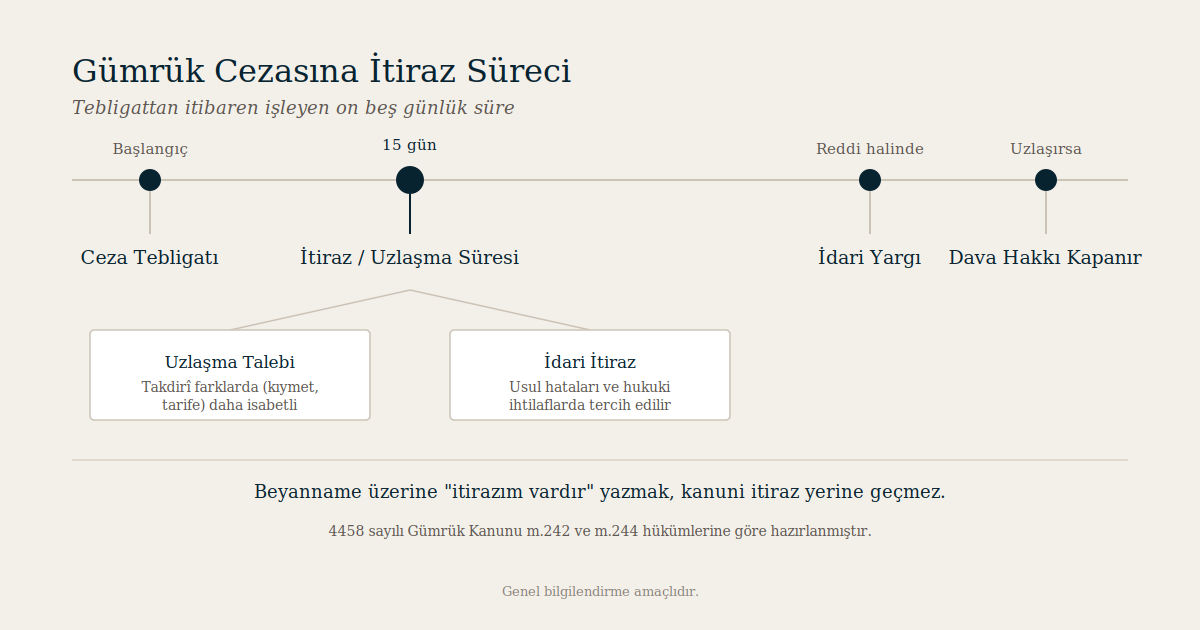
Conforme al artículo 242 de la Ley de Aduanas N.º 4458, los contribuyentes pueden impugnar, dentro de los quince días siguientes a la notificación, los derechos de aduana, las multas y las resoluciones administrativas que les hayan sido notificados, mediante escrito dirigido a un órgano superior o, de no existir este, al mismo órgano; las impugnaciones que llegan a la administración se resuelven en un plazo de treinta días y se notifican al interesado. En la práctica, esto supone dirigirse a la Dirección Regional de Aduanas y Comercio Exterior competente frente a un acto dictado por una dirección de aduanas.
La ley ha eliminado la posibilidad de perder el plazo por presentar el escrito ante un órgano incompetente: si el escrito de impugnación se presenta dentro de plazo ante un órgano incompetente, se considera presentado dentro del plazo, y la administración lo remite de oficio al órgano competente. Es decir, en caso de duda, lo correcto no es esperar, sino presentar el escrito dentro del plazo.
Anotar "impugno" en la declaración no equivale a una impugnación
Este es el error que más caro resulta en la práctica. Anotar en la declaración a la que se refiere la liquidación complementaria o la resolución sancionadora una mención del tipo "impugno" no se considera una impugnación conforme al artículo 242 de la Ley de Aduanas. El contribuyente que hace esta anotación, creyendo que ha resuelto el asunto, descubrirá que, una vez transcurridos los quince días, ha perdido tanto el derecho de impugnación como el derecho a solicitar la conciliación. La impugnación es una solicitud independiente, formulada por escrito, ante el órgano competente.
La conciliación: una vía poco utilizada y, con frecuencia, más adecuada
Conforme al artículo 244, incorporado a la Ley de Aduanas por la Ley N.º 6111, es posible llegar a una conciliación con el contribuyente o con el responsable de la multa respecto de los créditos por derechos de aduana notificados como consecuencia de diferencias detectadas entre la declaración y la comprobación realizada por la administración de aduanas, así como respecto de las multas previstas en la Ley de Aduanas y en otras leyes. Las solicitudes de conciliación son evaluadas, según el importe del impuesto o de la multa de que se trate, por las Comisiones de Conciliación de la Dirección Regional de Aduanas y Comercio o por la Comisión Central de Conciliación.
Un aspecto importante en cuanto al cómputo de los plazos es el siguiente: la solicitud de conciliación, respecto de derechos de aduana y multas administrativas frente a los que aún no se haya presentado impugnación, o frente a los que se haya presentado impugnación pero esta no haya concluido, debe formularse dentro de los quince días siguientes a la notificación; presentada la solicitud de conciliación, se suspende el plazo para impugnar o para acudir a la vía judicial, y si la conciliación no llega a producirse o no puede alcanzarse, el plazo se reanuda donde quedó, si bien, cuando resten menos de cinco días para su vencimiento, el plazo se amplía a cinco días. Es decir, solicitar la conciliación no hace perder el derecho de impugnación o de acción judicial, aunque no se obtenga resultado.
La conciliación suele ser la opción adecuada cuando la controversia no tiene un origen jurídico, sino que deriva de una apreciación discrecional: discrepancias en la valoración, mercancías que se sitúan en el límite de una clasificación arancelaria, o diferencias de cantidad entre lo declarado y lo comprobado físicamente. Por el contrario, cuando la actuación de la administración es claramente contraria a derecho y la cuestión puede sentar precedente, puede resultar más adecuado agotar la vía de la impugnación y del proceso judicial en lugar de conciliar. El importe conciliado adquiere firmeza y no puede impugnarse judicialmente respecto de esa cuestión; por ello, la decisión de conciliar no debe valorarse únicamente en relación con el expediente concreto, sino por su efecto sobre todas las declaraciones futuras del mismo tipo.
¿Puede acudirse a la vía judicial sin agotar antes la impugnación?
Aunque el tenor literal de la ley parece presentar la impugnación como un derecho de ejercicio facultativo, la jurisprudencia del Consejo de Estado ha establecido que, antes de acudir a la vía judicial, debe agotarse la vía de impugnación administrativa prevista en el artículo 242 de la Ley de Aduanas. La consecuencia práctica es clara: existe un riesgo real de que una demanda presentada directamente, sin agotar la fase de impugnación administrativa, sea desestimada sin entrar en el fondo. Por ello, la verdadera batalla en las controversias aduaneras se libra en la fase administrativa; la vía judicial no debe concebirse como remedio para un trámite administrativo que se ha dejado pasar.
Si la impugnación es rechazada, puede interponerse una demanda ante el tribunal tributario del lugar donde se dictó el acto, dentro de los treinta días siguientes. Si junto con la multa se ha dictado un acto administrativo independiente, como la incautación de la mercancía o la revocación de una autorización de importación o exportación, la anulación de ese acto debe plantearse por separado, como pretensión independiente de la sanción pecuniaria. Si la administración no responde en el plazo de treinta días, se aplican las normas sobre desestimación presunta, y el plazo para interponer la demanda se computa conforme a estas.
Motivos que resultan eficaces en el escrito de impugnación
La mayor parte de las controversias aduaneras se agrupan en unas pocas categorías, y el éxito de la impugnación depende de que quede claramente identificado en cuál de ellas se fundamenta el escrito.
La clasificación arancelaria ocupa el primer lugar: la posición arancelaria estadística en la que se clasifique la mercancía determina directamente el tipo de gravamen, por lo que constituye el área de mayor litigiosidad. Lo relevante aquí no son las afirmaciones genéricas, sino las características técnicas de la mercancía, su uso previsto, los informes de laboratorio y, en su caso, la información arancelaria vinculante existente.
En segundo lugar está la determinación del valor en aduana. Cuando la administración no acepta el valor declarado y lo determina por otro método, debe comprobarse si los métodos de valoración se aplicaron siguiendo el orden previsto por la ley.
En tercer lugar figuran las cuestiones de origen y de regímenes preferenciales: la presentación posterior del certificado de origen, los defectos formales del documento y los requisitos para beneficiarse del arancel preferencial se incluyen en este apartado.
En cuarto lugar está el control de procedimiento, que con frecuencia resulta el más eficaz. Si la notificación se practicó conforme a derecho, si la resolución está motivada, qué recursos y plazos indica, y si se han respetado los plazos de prescripción, son cuestiones en las que puede obtenerse un resultado sin necesidad de entrar en el fondo del asunto.
¿Quién es el interesado: el contribuyente o el agente de aduanas?
Dado que en las operaciones aduaneras la declaración se realiza en su mayoría a través de un agente de aduanas, la medida en que cada parte resulta responsable una vez notificada la multa constituye una fuente de controversia independiente. La responsabilidad derivada del contenido de la declaración y la responsabilidad derivada de la relación de representación son cosas distintas, y resulta determinante si el agente actuó como representante indirecto o como representante directo. Puesto que esta distinción afecta tanto a quién corresponde propiamente la multa como a la relación de repetición entre el agente y la empresa, debe aclararse antes de preparar el escrito de impugnación.
Construir bien el proceso
Lo peor que puede hacerse frente a las multas aduaneras es esperar. En cuanto se recibe la notificación deben realizarse tres actuaciones: determinar con precisión la fecha de notificación, establecer si la controversia tiene naturaleza jurídica o discrecional, y decidir de forma consciente, sobre esa base, entre la impugnación y la conciliación. Si estas tres actuaciones no se completan dentro de los quince días, las opciones que quedan se reducen considerablemente, por sólido que sea el fondo del expediente. Para conocer otros servicios en esta materia, puede consultarse la página de Derecho Aduanero y de Comercio Exterior.
Este artículo ha sido elaborado con fines meramente informativos. El camino a seguir en las controversias aduaneras varía según la naturaleza del acto y las circunstancias concretas del caso; lo aquí expuesto no constituye opinión ni asesoramiento jurídico. La normativa cambia con frecuencia y la información de este artículo está actualizada a la fecha de publicación.
Para más información, por favor póngase en contacto con nosotros...